Domain vollgeschoss.de kaufen?
Wir ziehen mit dem Projekt
vollgeschoss.de um.
Sind Sie am Kauf der Domain
vollgeschoss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vollgeschoss.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **

Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **


Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
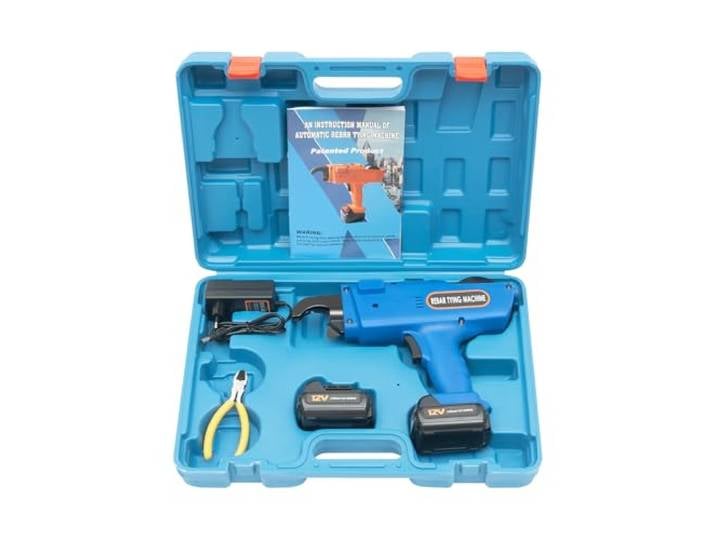
Bindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit KofferBindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit Koffer. Erhöhte Produktivität auf der Baustelle: Diese automatische Ligaturmaschine spart wertvolle Zeit auf Ihren Baustellen dank ihrer Bindungsgeschwindigkeit von nur 0,8 Sekunden pro Knoten. Es optimiert die Schrottarbeit und reduziert die körperliche Ermüdung erheblich für maximale Effizienz im Alltag. Leistungsstarker Akku und lange Laufzeit: Ausgestattet mit zwei Lithium-Akkus 12 V 4500 mAh garantiert diese elektrische Maschine bis zu 2 Stunden Dauerbetrieb für jeden Akku. Die schnelle Ladezeit von 1 Stunde sorgt für eine konstante Verfügbarkeit auf jeder Art von öffentlicher oder privater Baustelle. Motor aus reinem Kupfer und Zuverlässigkeit: Der Bürstenmotor aus reinem Kupfer bietet eine stabile Leistung und erhöhte Leistung, ideal für den intensiven Einsatz auf Baustellen. Seine Robustheit garantiert eine dauerhafte und zuverlässige Verwendung für das wiederkehrende Binden von Stahldraht. Breiter vielseitiger Blattspektrum: Diese Eisenknotenmaschine ist kompatibel mit Durchmessern von 8 bis 34 mm, wodurch sie ideal für verschiedene Arten von Schrottarbeiten und Stahlarmierungen für alle Projekte ist, egal ob im professionellen oder privaten Bereich. Kompletter Werkzeugkoffer, sofort einsatzbereit: Lieferung mit einem robusten Koffer, einem Ladegerät, zwei Lithium-Akkus und einer Zange. Diese elektrische Ligaturmaschine ist sofort einsatzbereit, was den Transport und den Schutz Ihrer Werkzeuge auf Ihren verschiedenen Baustellen erleichtert. Bequem und einfach zu bedienen: Dank des ergonomischen Designs aus widerstandsfähigem blauem Kunststoff sorgt die Ligaturmaschine für einen bequemen Halt und ein kontinuierliches Arbeiten ohne Ermüdung. Seine einfache Handhabung ermöglicht eine schnellere Bindung ohne Verlust der Präzision, auch bei großen Volumen. Leicht und einfach zu transportieren: Mit einem Nettogewicht von nur 2,9 kg und den kompakten Maßen von 29 x 23 cm ist diese Ligaturmaschine konzipiert, um die Bewegung auf der Baustelle zu vereinfachen. Sie lässt sich leicht in der Box verstauen für einen sicheren und bequemen Transport.185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.