Domain vollgeschoss.de kaufen?
Wir ziehen mit dem Projekt
vollgeschoss.de um.
Sind Sie am Kauf der Domain
vollgeschoss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vollgeschoss.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Welche Faktoren sollten bei der Planung und Berechnung von Reserven berücksichtigt werden?
Bei der Planung und Berechnung von Reserven sollten Faktoren wie die Art des Risikos, die Wahrscheinlichkeit seines Eintretens und die Höhe der potenziellen Verluste berücksichtigt werden. Zudem ist es wichtig, die finanzielle Stabilität des Unternehmens, gesetzliche Vorschriften und branchenspezifische Anforderungen zu beachten. Eine regelmäßige Überprüfung und Anpassung der Reserven ist ebenfalls entscheidend, um auf Veränderungen im Risikoprofil angemessen reagieren zu können. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
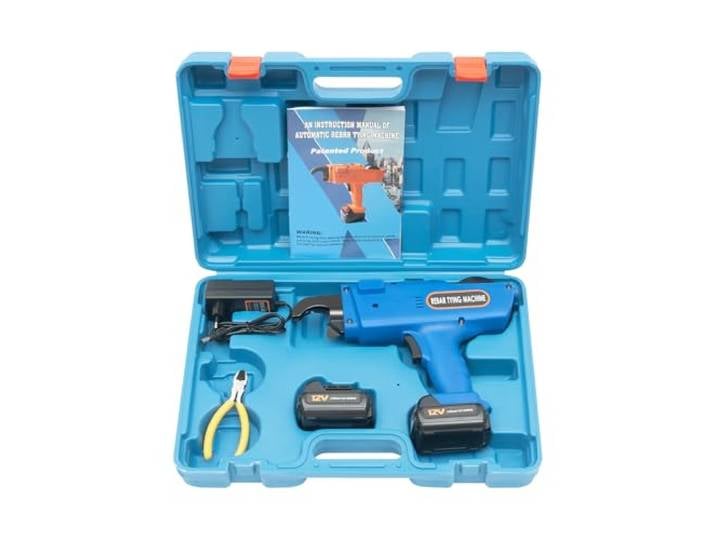
Bindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit KofferBindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit Koffer. Erhöhte Produktivität auf der Baustelle: Diese automatische Ligaturmaschine spart wertvolle Zeit auf Ihren Baustellen dank ihrer Bindungsgeschwindigkeit von nur 0,8 Sekunden pro Knoten. Es optimiert die Schrottarbeit und reduziert die körperliche Ermüdung erheblich für maximale Effizienz im Alltag. Leistungsstarker Akku und lange Laufzeit: Ausgestattet mit zwei Lithium-Akkus 12 V 4500 mAh garantiert diese elektrische Maschine bis zu 2 Stunden Dauerbetrieb für jeden Akku. Die schnelle Ladezeit von 1 Stunde sorgt für eine konstante Verfügbarkeit auf jeder Art von öffentlicher oder privater Baustelle. Motor aus reinem Kupfer und Zuverlässigkeit: Der Bürstenmotor aus reinem Kupfer bietet eine stabile Leistung und erhöhte Leistung, ideal für den intensiven Einsatz auf Baustellen. Seine Robustheit garantiert eine dauerhafte und zuverlässige Verwendung für das wiederkehrende Binden von Stahldraht. Breiter vielseitiger Blattspektrum: Diese Eisenknotenmaschine ist kompatibel mit Durchmessern von 8 bis 34 mm, wodurch sie ideal für verschiedene Arten von Schrottarbeiten und Stahlarmierungen für alle Projekte ist, egal ob im professionellen oder privaten Bereich. Kompletter Werkzeugkoffer, sofort einsatzbereit: Lieferung mit einem robusten Koffer, einem Ladegerät, zwei Lithium-Akkus und einer Zange. Diese elektrische Ligaturmaschine ist sofort einsatzbereit, was den Transport und den Schutz Ihrer Werkzeuge auf Ihren verschiedenen Baustellen erleichtert. Bequem und einfach zu bedienen: Dank des ergonomischen Designs aus widerstandsfähigem blauem Kunststoff sorgt die Ligaturmaschine für einen bequemen Halt und ein kontinuierliches Arbeiten ohne Ermüdung. Seine einfache Handhabung ermöglicht eine schnellere Bindung ohne Verlust der Präzision, auch bei großen Volumen. Leicht und einfach zu transportieren: Mit einem Nettogewicht von nur 2,9 kg und den kompakten Maßen von 29 x 23 cm ist diese Ligaturmaschine konzipiert, um die Bewegung auf der Baustelle zu vereinfachen. Sie lässt sich leicht in der Box verstauen für einen sicheren und bequemen Transport.185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Welche Faktoren sollten bei der Planung und Berechnung von Reserven berücksichtigt werden?
Bei der Planung und Berechnung von Reserven sollten Faktoren wie die Art des Risikos, die Wahrscheinlichkeit seines Eintretens und die Höhe der potenziellen Verluste berücksichtigt werden. Zudem ist es wichtig, die finanzielle Stabilität des Unternehmens, gesetzliche Vorschriften und branchenspezifische Anforderungen zu beachten. Eine regelmäßige Überprüfung und Anpassung der Reserven ist ebenfalls entscheidend, um auf Veränderungen im Risikoprofil angemessen reagieren zu können. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.